Was im Wohnbau boomt
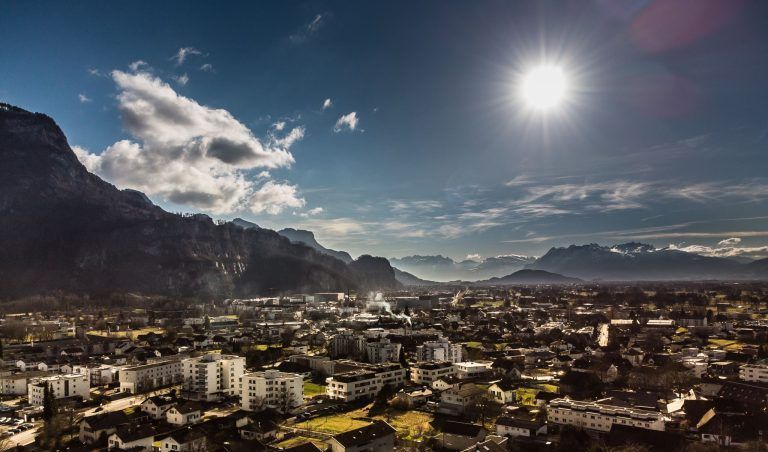
Im ersten Halbjahr sind so viele Umbauten bewilligt worden wie noch selten in Vorarlberg.

SCHWARZACH. “Es ist ein Dahindümpeln auf niedrigem Niveau”, stellt Michael Klien, Wohnbauexperte am Wirtschaftsforschungsinstitut WIFO, mit Blick auf die Entwicklung der Baubewilligungen fest: Im ersten Halbjahr sind hierzulande insgesamt 1299 Wohnungen zur Errichtung freigegeben worden. Das sind zwar weniger als im Vergleichszeitraum 2025, fürs Gesamtjahr sei jedoch kein Rückgang zu erwarten, sondern eine Stabilisierung, so Klien.
Aufgrund Ihrer Datenschutzeinstellungen wird an dieser Stelle kein Inhalt von Sonstige angezeigt.
Der Wohnbau ist weit entfernt von seinen besten Zeiten, es gibt jedoch große Unterschiede nach einzelnen Segmenten. Bei fast einem Drittel aller bewilligten Einheiten handelte es sich von Jänner bis Juni um Wohnungen, die durch An-, Auf- oder Umbauten entstehen sollen. 399 waren das. So viele hat es noch selten gegeben. Nur einmal, 2022 nämlich, sind es mit 401 geringfügig mehr gewesen im Vergleichszeitraum, sonst immer weniger, zum Teil sogar um mehr als die Hälfte weniger.
Aufgrund Ihrer Datenschutzeinstellungen wird an dieser Stelle kein Inhalt von Sonstige angezeigt.
Von der Krise ab 2023 fast schon wieder erholt hat sich abgesehen davon der Eigenheimbau: 395 Wohnungen in Ein- und Zweifamilienhäusern entsprechen einem langjährigen Mittel. Zwischendurch ist es zu einem Einbruch gekommen, der laut Klien unter anderem auf erhöhte Zinsen zurückzuführen war.
Zu tun hat die Erholung nun seines Erachtens damit, dass Grundstückspreise nicht mehr steigen und steigen: “Sie sind ein Kernproblem: Mit ihnen ist für viele der Traum vom eigenen Haus mit Garten in den vergangenen Jahren geplatzt.” Zuletzt jedoch seien sie da und dort sogar gesunken, und damit habe sich diese Option für einzelne Haushalte wieder aufgetan.
Aufgrund Ihrer Datenschutzeinstellungen wird an dieser Stelle kein Inhalt von Sonstige angezeigt.
Für andere sei Grunderwerb eine nicht bewältigbare Hürde geblieben. Vor allem in Ballungsräumen, in denen es kaum freie Flächen gebe und diese noch dazu besonders teuer seien. Da liege ein An-, Auf- oder Umbau bei einem bestehenden Gebäude nahe. Daher auch der erwähnte Boom.
Dass es trotz der guten Entwicklung hier in Summe nicht mehr Baubewilligungen gibt im Land, ist darauf zurückzuführen: “Der mehrgeschossige Wohnbau ist nach wie vor mit großen Herausforderungen konfrontiert”, so Hilmar Müller, Bau-Fachgruppengeschäftsführer in der Wirtschaftskammer.
Die Zahlen lassen tief blicken: 505 bewilligte Einheiten im Siedlungsbau im ersten Halbjahr sind so wenige wie zuletzt von Jänner bis Juni 2011. 2015 bis 2022 hatte es sich fast durchgehend um doppelt so viele und mehr gehandelt. Selbst wenn man berücksichtigt, dass nicht jedes Projekt, das geplant wird, realisiert wird, und dass die jüngsten Werte noch korrigiert werden könnten, spricht das Bände.
Wo liegt das Problem? “Wir werden immer wieder gefragt, ob ein Konjunkturprogramm notwendig wäre. Das ist jedoch nicht der Fall”, erklärt Michael Klien: “Es geht um die Finanzierung.” Für gewerbliche Immobilienfinanzierungen werde von der Finanzmarktaufsicht (FMA) ein “Systemrisikopuffer” vorgeschrieben: “Das steht einer Erholung im Weg”, ist Klien überzeugt.
Aufgrund Ihrer Datenschutzeinstellungen wird an dieser Stelle kein Inhalt von Sonstige angezeigt.
Bei der FMA wird der Puffer verteidigt: Es handele sich um eine Vorsichtsmaßnahme. In diesem Bereich gebe es relativ viele Kreditausfälle, und es gehe um so viel Geld, dass das Auswirkungen für den gesamten Bankensektor haben könnte, wenn etwas schiefläuft. Abgesehen davon hätten Untersuchungen gezeigt, dass es keine negativen Auswirkungen auf Höhe und Volumen der Kredite gebe, wenn man das mit gewöhnlichen Unternehmenskrediten vergleiche.